深度解析短期偿债能力指标:流动比率、速动比率与现金比率
类别
指标及计算公式
指标分析
短期偿付能力
流动比率 = 流动资产 / 流动负债
①反映企业利用短期内可以变现的流动资产偿还到期流动负债的能力。一般来说,流动比率越高,资产的流动性越大,短期偿债能力越强。
②一般认为流动比率应维持在2:1左右
速动比率 = 速动资产 / 流动负债
速动资产=流动资产-存货
①计算速动比率时排除存货的原因是,存货是流动资产中流动性最差的资产。
②反映企业短期流动资产偿还短期到期债务的能力。一般来说,速动比率越高,企业偿还短期债务的能力越强。
③一般认为速动比率应维持在1:1左右,较为理想,分析时应重点分析应收账款的流动性。
现金比率 = 现金 / 流动负债
①该比率反映公司即时的债务偿还能力。
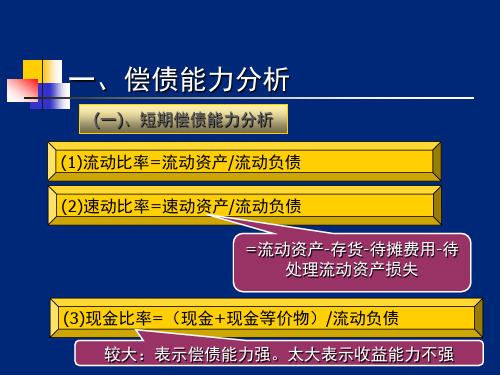
②现金包括现金及现金等价物
长期偿付能力
资产负债率=负债总额/资产总额×100%
①用来衡量企业利用债权人提供的资金开展经营活动的能力,反映了债权人贷款的安全性。
②一般来说,企业的总资产应大于总负债,资产负债率应小于100%。企业的资产负债率较低(低于50%),说明企业具有良好的偿债能力和债务管理能力。
③当企业资产净利润率高于债务资本成本率时,企业债务经营由于成本较低,会增加所有者收益。
股东权益比率=负债总额/股东权益总额×100%
①表明财务结构是否稳定,债权人投入的资本受到所有者权益保护的程度
②一般来说,所有者投入资本大于借入资本最好,该指标越低,表明公司长期偿债能力越强,债权人权益保障程度越高,风险越低。
利息覆盖倍数=息税前利润/利息支出=(利润总额+利息支出)/利息支出
①反映企业用营业收入偿还债务利息的能力。用来衡量盈利能力对债务偿还的保障程度。
②利息支出包括财务费用中的利息和已计入固定资产成本的资本化利息。
③利息覆盖倍数至少应为1,该指标越高,表明企业偿还债务利息的能力越强。